

一、专利费减备案政策核心介绍
根据《专利收费减缴办法》相关规定,专利申请人或专利权人通过专利业务办理系统提交费减备案请求并经审核批准后,在一个自然年度内再次请求减缴专利收费,仅需提交收费减缴请求书,无需再提交相关证明材料。费减备案制度的核心目的是降低创新主体的专利申请与维护成本,减轻个人、小微企业、科研机构等主体的知识产权布局负担,助力全社会创新活力提升。
二、费减备案系统操作流程(基于官方操作手册)
1.费减备案请求办理
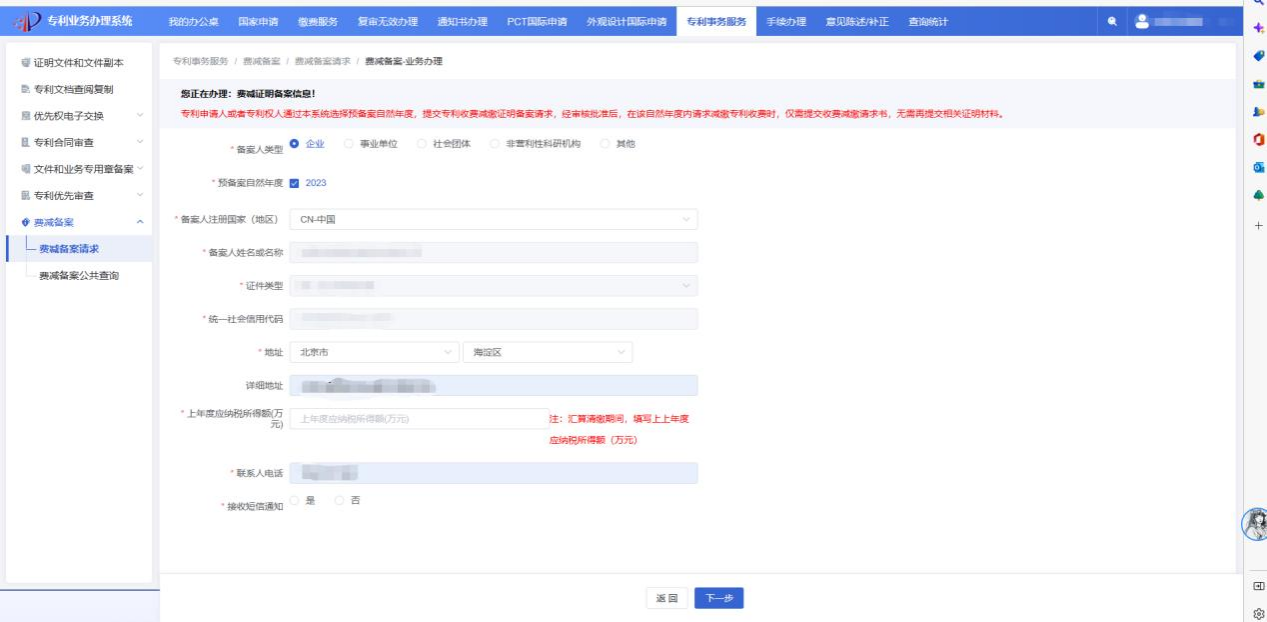
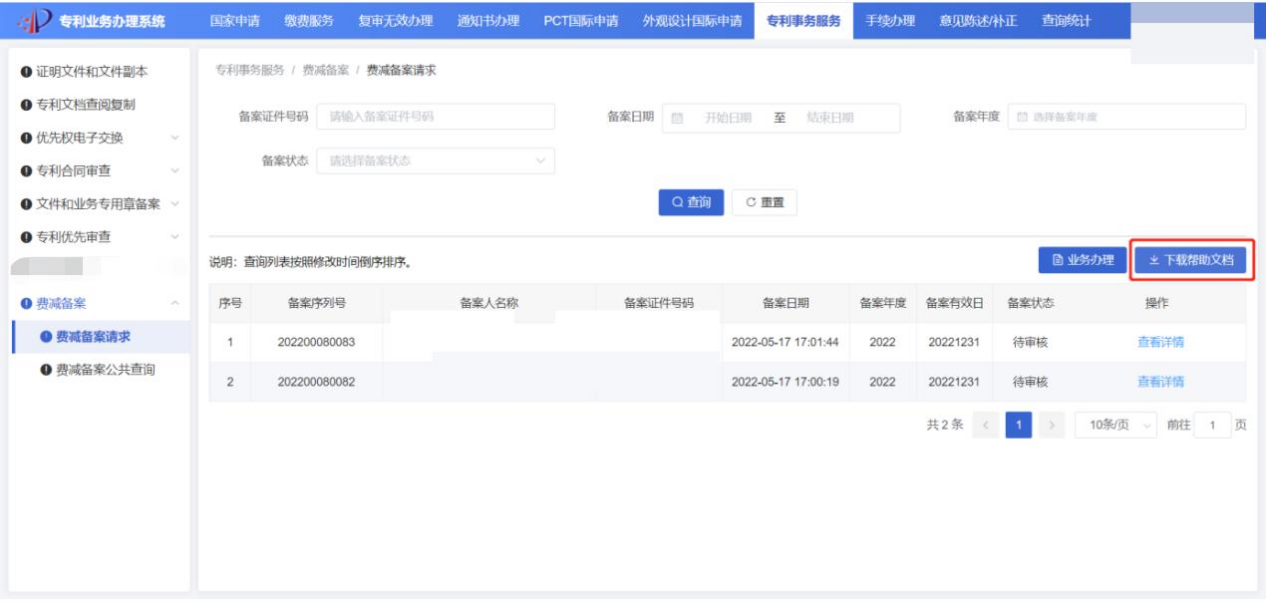
(1)专利申请人或专利权人进入费减备案请求页面后,填写全部必填项信息,点击下一步进入预览页面。
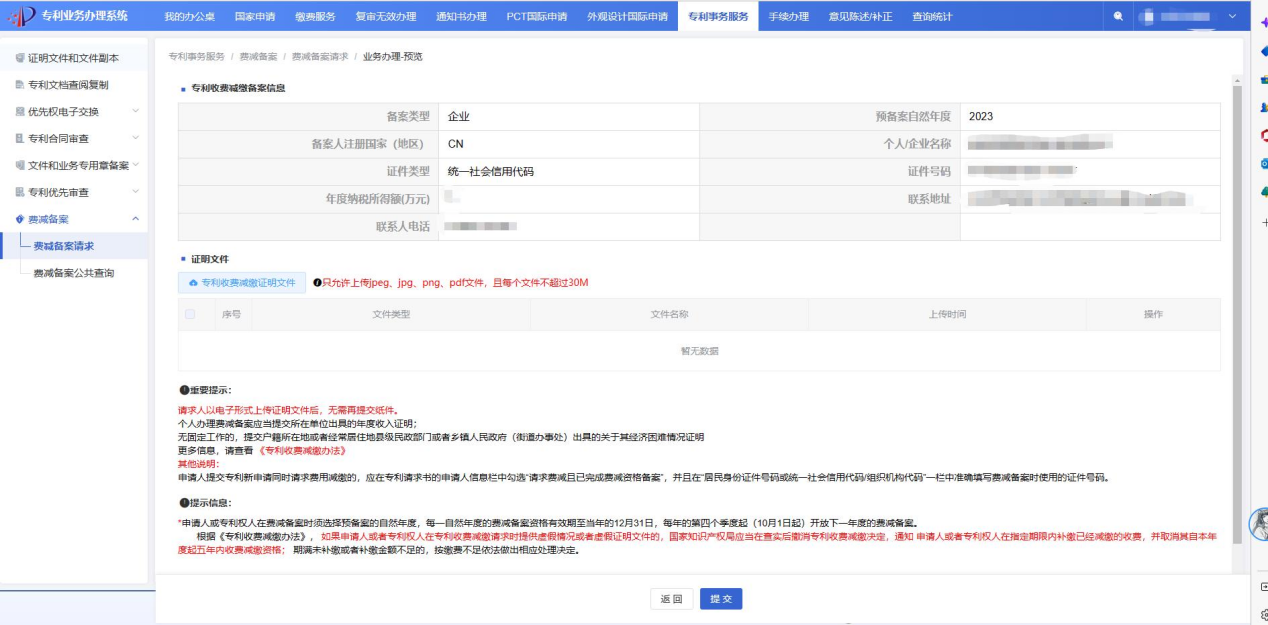
(2)在预览页面点击 “专利收费减缴证明文件” 按钮提交相关证明文件(最多可提交 5 张),确认信息无误后点击提交,即可完成备案业务办理。
2.备案请求查询
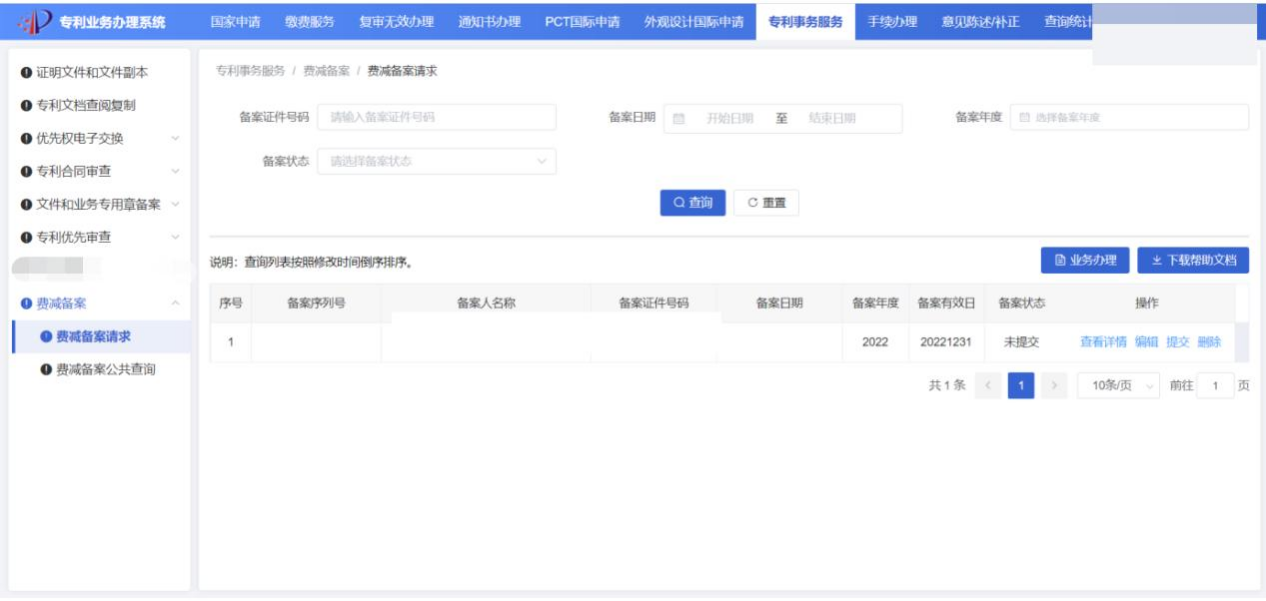
进入费减备案请求页面后,系统会自动查询并显示已提交的所有备案请求信息,方便用户实时查看备案进度、审核结果等核心内容。
3. 费减备案公共查询
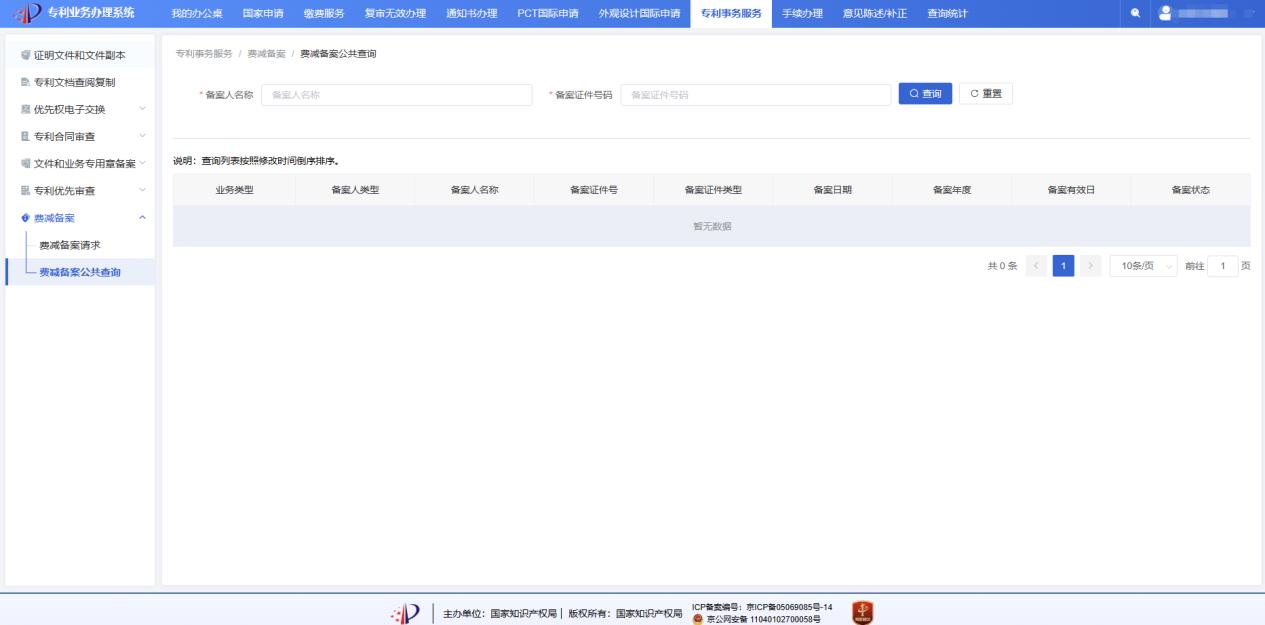
可通过输入备案人名称、备案人证件号码,查询对应备案信息的公示结果,快速确认备案资格的有效性。
4.帮助文档下载
用户可在页面点击 “下载帮助文档” 按钮,获取官方操作指引与相关说明文件,辅助完成备案全流程操作。
三、专利费用减缓前后对比明细
符合费减条件的主体,可对指定专利收费享受阶梯式减缴优惠,具体减缴比例为:
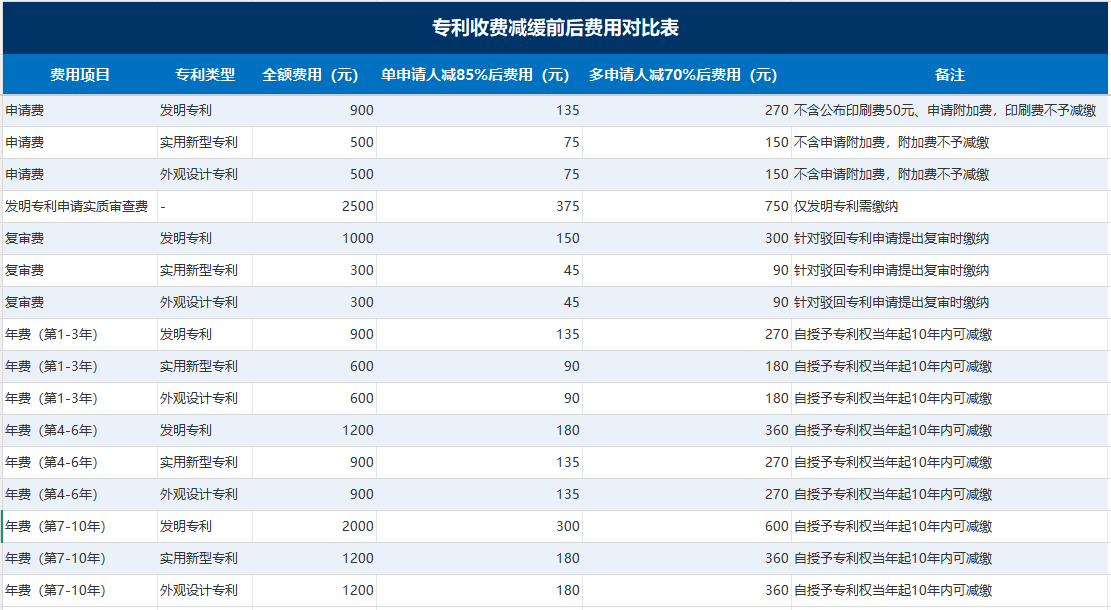
1.单个专利申请人 / 专利权人(个人 / 单位):减缴 85%,仅需缴纳全额费用的 15%。
2.两个及以上专利申请人 / 专利权人共同申请:减缴 70%,仅需缴纳全额费用的 30%。
可享受减缴的费用范围包括:申请费(不含公布印刷费、申请附加费)、发明专利申请实质审查费、复审费、自授予专利权当年起 10 年内的年费。
详细的费用减缓前后对比可查看下方表格:
四、费减备案与享受减缴的核心注意事项
1.备案资格条件
(1)个人申请人:上年度月均收入低于 5000 元(年收入低于 6 万元),在校学生无收入可直接享受费减资格。
(2)企业申请人:上年度企业应纳税所得额低于 100 万元。
(3)事业单位、社会团体、非营利性科研机构:可直接享受费减资格。
注:两个及以上主体共同申请的,所有主体均需分别符合上述对应条件,方可享受对应减缴比例。
2. 不予减缴的费用项目
(1)专利申请的公布印刷费、申请附加费,不予减缴;
(2)著录事项变更手续费、延长期限请求费、专利文件副本证明费等行政事业性收费,不予减缴;
(3)发明专利授权后第 11 年及以后的年费,不予减缴。
3. 时间要求
(1)减缴申请费的请求,应当与专利申请同时提出,逾期无法享受减缴;
(2)减缴其他收费的请求,需在相关收费缴纳期限届满日 2 个半月之前提出,未按规定时限提交的,不予减缴;
(3)费减备案审核通过后,当年内再次申请减缴无需重复提交证明材料,跨年度需重新办理备案手续。
4. 材料与诚信要求
(1)提交的所有证明文件需真实、有效,国家知识产权局会对备案人的收入、纳税等信息进行跨部门核查;
(2)提供虚假材料骗取费减资格的,将被责令补缴已减缴的全部费用,同时取消 5 年内的专利收费减缴资格,相关失信行为将纳入信用记录。
5. 其他特殊注意事项
(1)专利开放许可实施期间的专利年费,仅减缴 15%,若同时符合两项减缴条件,按减缴比例较高的一项执行;
(2)备案资格仅对当年度有效,次年需重新办理备案手续,方可继续享受减缴优惠。


